2020年中国新基建5G产业链全景图深度分析 信息系统集成服务的机遇与挑战
一、引言
2020年,中国正式提出“新基建”战略,5G作为新基建的核心领域之一,迎来了前所未有的发展机遇。5G产业链涵盖从上游材料、中游网络建设到下游应用场景的完整生态,其中信息系统集成服务作为连接技术与行业应用的关键环节,扮演着至关重要的角色。本文将对2020年中国新基建5G产业链进行全景图深度分析,并重点探讨信息系统集成服务在5G产业链中的定位、市场机遇与挑战,并附上5G产业链完整企业名单(节选)。
二、5G产业链全景图概述
5G产业链可分为上游、中游和下游三个主要环节:
- 上游:包括芯片、射频器件、光模块、PCB、天线等基础元器件和材料。代表性企业有华为海思、紫光展锐、中兴微电子、生益科技等。
- 中游:包括基站设备、传输设备、网络优化、信息系统集成服务等。主要企业包括华为、中兴、爱立信、中国移动、中国联通、中国电信以及众多系统集成商。
- 下游:包括终端设备(智能手机、CPE等)以及行业应用(工业互联网、车联网、智慧医疗、智慧城市等)。终端厂商如华为、小米、OPPO、vivo;应用场景涉及各垂直行业。
信息系统集成服务处于中游偏下游的位置,负责将5G网络设备、IT基础设施与行业应用需求进行整合,提供定制化的解决方案。
三、信息系统集成服务在5G产业链中的角色
信息系统集成服务(System Integration)是指将计算机软件、硬件、网络通信等技术和产品集成为能够满足用户特定需求的信息系统。在5G产业链中,系统集成服务商承担以下关键职能:
- 网络规划与部署:协助运营商和企业客户进行5G网络规划、站点设计、设备安装调试及网络优化。
- 行业应用集成:将5G技术与云计算、大数据、人工智能、物联网等技术融合,为工业、交通、医疗、教育等行业提供端到端的解决方案。
- 定制化开发:根据客户需求开发5G应用平台、管理软件和接口,实现与现有系统的对接。
- 运维与安全保障:提供网络运维、安全防护和持续优化服务,确保5G系统稳定可靠运行。
系统集成服务商是5G技术落地行业应用的“最后一公里”实施者,其能力直接影响5G赋能垂直行业的深度和广度。
四、2020年5G信息系统集成服务市场分析
4.1 市场规模与增长
2020年,中国5G网络建设进入规模化部署阶段,三大运营商累计开通5G基站超过70万个,5G套餐用户数突破3亿。伴随网络建设的推进,5G信息系统集成服务市场快速扩张。据赛迪顾问统计,2020年中国5G系统集成服务市场规模约为1200亿元,同比增长超过150%。预计未来三年仍将保持30%以上的年复合增长率。
4.2 竞争格局
5G系统集成服务市场参与者主要包括:
- 电信运营商旗下集成公司:如中国移动物联网公司、中移系统集成有限公司、中国联通系统集成有限公司、中国电信系统集成有限责任公司。凭借网络资源和客户关系占据主导地位。
- 通信设备商:华为、中兴通讯提供从设备到集成的端到端服务,在运营商市场和大型行业客户中具有较强竞争力。
- 第三方专业系统集成商:如东软集团、神州数码、太极股份、千方科技、佳都科技等,在特定行业(如医疗、交通、政务)具有深厚积累。
- 行业解决方案商:工业互联网平台企业(如树根互联、海尔卡奥斯)、车联网企业等也在积极切入5G集成服务。
4.3 重点领域应用
2020年,5G系统集成服务在以下领域取得显著进展:
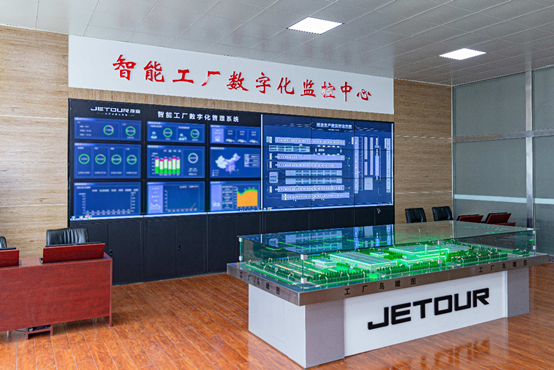
- 智慧工厂:5G+工业互联网集成解决方案,实现设备无线连接、远程控制和AGV调度。
- 智慧港口:5G+AI视频监控、远程吊桥控制。
- 智慧医疗:5G远程会诊、移动查房、急救车改造。
- 智慧教育:5G+VR/AR沉浸式教学。
- 智能电网:5G+配电自动化、差动保护。
- 车联网:5G-V2X集成测试与示范应用。
4.4 挑战与瓶颈
- 行业标准不统一:5G与垂直行业融合标准尚在完善中,集成服务缺乏统一规范,导致项目复制成本高。
- 跨行业人才短缺:既懂5G技术又懂行业业务的复合型人才严重不足,制约集成服务能力。
- 投资回报周期长:企业客户对5G集成项目投入谨慎,尤其在经济下行压力下,决策周期延长。
- 安全与可靠性要求高:5G在工业控制等场景应用对网络可靠性和安全性要求极高,集成服务商需具备更强的安全集成能力。
- 运营商与集成商竞合关系:运营商倾向主导集成项目,与第三方集成商形成既合作又竞争的态势。
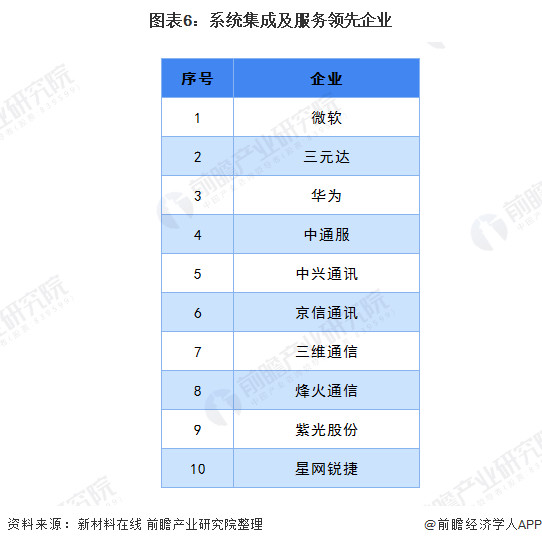
五、5G产业链完整企业名单(信息系统集成服务相关,节选)
以下为5G产业链中信息系统集成服务领域的主要企业(排名不分先后):
| 类别 | 企业名称 | 简介 |
|------|----------|------|
| 运营商集成公司 | 中移系统集成有限公司 | 中国移动旗下,提供5G+行业解决方案 |
| 运营商集成公司 | 中国联通系统集成有限公司 | 中国联通旗下,聚焦智慧城市、工业互联网 |
| 运营商集成公司 | 中国电信系统集成有限责任公司 | 中国电信旗下,覆盖政务、医疗、教育等 |
| 通信设备商集成部门 | 华为技术有限公司 | 提供5G网络集成及行业应用集成服务 |
| 通信设备商集成部门 | 中兴通讯股份有限公司 | 5G端到端解决方案及集成服务 |
| 第三方集成商 | 东软集团股份有限公司 | 医疗、社保、交通等行业信息化集成 |
| 第三方集成商 | 神州数码集团股份有限公司 | 云及数字化服务,5G+行业集成 |
| 第三方集成商 | 太极计算机股份有限公司 | 政务、金融、能源行业系统集成 |
| 第三方集成商 | 千方科技股份有限公司 | 智慧交通、车联网集成服务 |
| 第三方集成商 | 佳都新太科技股份有限公司 | 智慧城市、轨道交通5G集成 |
| 工业互联网集成商 | 树根互联技术有限公司 | 工业互联网平台与5G集成 |
| 工业互联网集成商 | 海尔卡奥斯物联生态科技有限公司 | 5G+工业互联网解决方案 |
| 车联网集成商 | 北京四维图新科技股份有限公司 | 高精度地图与车联网集成 |
(注:以上仅为部分企业列举,完整名单涵盖数百家企业,涉及众多细分行业。)
六、发展趋势与建议
6.1 发展趋势
- 集成服务向“云网边端”一体化发展:5G与云计算、边缘计算深度融合,集成商需提供“连接+计算+智能”的一体化服务。
- 行业专网需求爆发:企业对差异化、定制化的5G专网需求增长,带动集成服务市场。
- 5G与AIoT融合加速:5G支撑海量物联网连接,集成商需强化AIoT平台整合能力。
- 标准化与模块化提速:行业标准和参考架构逐步成熟,集成服务有望实现规模化复制。
6.2 发展建议
- 加强跨行业合作:集成商应与垂直行业企业深度合作,共同开发标准化解决方案,降低定制成本。
- 培养复合型人才:建立5G+行业双向培训体系,引进和培养既懂通信又懂行业业务的专家。
- 提升安全集成能力:构建覆盖网络、平台、应用的多层安全集成框架,满足行业安全合规要求。
- 利用政策红利:积极申报新基建专项、5G应用示范项目,获取资金和政策支持。
- 夯实内功,提升自身能力:加强技术研发和案例积累,形成可复制的行业解决方案库,提高项目交付效率。
七、
2020年是中国5G大规模商用的关键之年,新基建政策为5G产业链注入强劲动力。信息系统集成服务作为5G技术赋能千行百业的桥梁,市场空间广阔,但也面临标准、人才、安全等多重挑战。系统集成商需把握机遇,提升核心能力,在5G时代实现跨越式发展,助力数字中国建设。